- 0
- 2 377 words
J’ai lu avec attention les deux contributions de Lansana Gagny Sakho consacrées à la Caisse des Dépôts et Consignations. La première interroge la place prise par la filialisation dans le modèle de la CDC ; la seconde plaide pour qu’au-delà de la nomination d’un Directeur général, l’institution soit confiée à un véritable « réformateur ».
Je tiens d’emblée à souligner toute l’estime intellectuelle que m’inspirent les analyses du Dr Sakho. Ses réflexions, toujours stimulantes, contribuent utilement à l’enrichissement du débat public sur les questions institutionnelles, économiques et juridiques qui concernent notre pays.
Ses textes relatifs à la Caisse des Dépôts et Consignations ont le mérite de poser des questions importantes : quel est le cœur de métier de la CDC ? Quelle doit être sa place aux côtés des autres instruments publics ? Selon quels critères créer, maintenir, restructurer, céder ou dissoudre une filiale ? Comment mesurer la valeur produite par les ressources confiées à la Caisse ? Quelle gouvernance et quelle exigence de performance imposer à une institution qui gère des ressources particulières ?
Sur plusieurs de ces interrogations, le débat est non seulement légitime, mais nécessaire. Mon propos n’est donc pas de défendre par principe l’existant, encore moins de considérer qu’une institution publique ne devrait jamais être réformée. Il consiste simplement à distinguer trois choses qui me paraissent parfois confondues : le mandat légal de la CDC, les instruments dont elle peut disposer et l’évaluation de la manière dont ces instruments sont effectivement utilisés.
Une réforme utile doit partir d’un diagnostic exact. C’est à cette condition que l’on peut corriger ce qui doit l’être sans attribuer au modèle lui-même ce qui relève éventuellement de son exécution.
- La CDC sénégalaise a légalement vocation à investir
La première question est juridique avant d’être managériale. La loi n° 2017-32 du 15 juillet 2017 a fait évoluer le cadre de la CDC. Elle lui confie des missions d’intérêt général en appui aux politiques publiques et prévoit notamment le financement du logement, des équipements des collectivités territoriales, de la politique de la ville, des PME ainsi que des projets stratégiques et structurants définis par l’État.
Le même cadre permet à la CDC de consentir certains financements, de réaliser des opérations sur titres, d’acquérir des actifs immobiliers, de prendre des participations dans des sociétés publiques ou privées et de créer des filiales.
Il est donc possible — et souhaitable — de discuter de la qualité d’un investissement, de son rendement, de son niveau de risque, de son impact ou de son opportunité. Mais cette discussion est différente de celle du principe même de l’investissement : celui-ci appartient au mandat légal de la CDC.
Cette distinction est fondamentale. Une décision d’investissement éventuellement contestable ne signifie pas que la Caisse ne devait pas investir ; elle signifie que la décision concernée doit être évaluée à l’aune de critères de risque, de rentabilité, de liquidité, d’impact et de gouvernance. - La filialisation n’est pas une stratégie, mais elle peut être un instrument de stratégie
Sur ce point, je partage une partie de l’analyse de Lansana : créer des filiales ne constitue pas, en soi, une stratégie. Une filiale est un outil. Elle doit répondre à une mission identifiée, disposer d’un modèle économique crédible, être correctement capitalisée et gouvernée, et faire l’objet d’une évaluation régulière.
Mais il ne faut pas passer de cette proposition à une autre qui serait beaucoup plus discutable : considérer la filialisation comme étrangère au modèle d’une Caisse des Dépôts. La loi sénégalaise de 2017 autorise expressément la création de filiales et organise l’intervention des organes de gouvernance dans ce domaine.
Le recours à des filiales spécialisées n’est d’ailleurs pas une singularité sénégalaise. Le modèle français de la Caisse des Dépôts est celui d’un groupe comprenant des filiales et participations stratégiques, avec un pilotage actionnarial organisé. Au Maroc également, la Caisse de Dépôt et de Gestion fonctionne selon une logique de groupe, avec des métiers et entités spécialisés.
Il ne s’agit évidemment pas de transposer mécaniquement au Sénégal les modèles français ou marocain. Les économies, les tailles de bilan, les marchés et les cadres institutionnels diffèrent. Mais ces comparaisons montrent qu’une organisation en groupe avec des filiales peut parfaitement appartenir au modèle contemporain des Caisses des Dépôts.
La question utile devient alors : quelles filiales, pour quels métiers, avec quels capitaux, quelle gouvernance, quels objectifs financiers et d’impact, et quelles règles de sortie ? - La question de la doctrine : distinguer son existence de son application
Les deux contributions insistent fortement sur la nécessité d’une doctrine. Sur le principe, il ne peut y avoir de désaccord : une institution qui mobilise des ressources de long terme doit disposer d’une doctrine claire d’investissement et de gestion des risques.
Mais, dans le cas de la CDC sénégalaise, cette doctrine n’est pas seulement une exigence théorique. La loi de 2017 prévoit son adoption par la Commission de Surveillance. Et une Doctrine d’investissement a effectivement été adoptée par la Commission de Surveillance en sa séance du 25 novembre 2019.
Ce document fixait notamment trois objectifs : la sécurité et la liquidité des actifs, la rentabilité globale et l’impact économique, social et environnemental. Il encadrait les placements, les prêts, les participations en capital et quasi-fonds propres, l’immobilier et les fonds d’investissement.
Il prévoyait également des règles prudentielles relatives aux fonds propres, à la liquidité, à la diversification et à la concentration des risques ; il organisait les rôles de la Commission de Surveillance, du Comité d’investissement et du Comité d’audit et des risques ; enfin, il prévoyait des mécanismes réguliers de reporting et une révision périodique.
Le débat pertinent n’est donc pas de savoir si une doctrine a existé. Il est de savoir si elle a été effectivement appliquée, si elle a été régulièrement actualisée, si ses règles ont été respectées, si les organes de gouvernance ont exercé pleinement leurs responsabilités et si son contenu doit aujourd’hui être enrichi. Ce sont des questions différentes, et elles appellent des audits et des données, non des présomptions. - Une piste de convergence : renforcer la doctrine actionnariale et le pilotage des filiales
Une question posée par Lansana mérite, à mon sens, d’être approfondie : à partir de quels critères une filiale doit-elle être créée, évaluée, maintenue, restructurée ou dissoute ?
Une doctrine générale d’investissement peut utilement être complétée par une doctrine actionnariale très explicite. Pour chaque filiale ou participation, la CDC devrait pouvoir documenter la justification stratégique de sa présence au capital, l’horizon de détention, les objectifs de rentabilité et d’impact, les besoins de fonds propres, les risques acceptés, les indicateurs de performance ainsi que les conditions de recapitalisation, de fusion, de cession ou de liquidation.
Une telle démarche ne remettrait pas en cause la logique de groupe. Elle la renforcerait. La question n’est pas de protéger les filiales parce qu’elles existent, mais de s’assurer qu’elles restent des instruments au service d’une stratégie clairement définie. - « Toutes les filiales seraient en faillite » : une affirmation qui doit être démontrée
Le second texte avance une proposition particulièrement forte : sans le statut public de la CDC et sans son accès à des ressources réglementées, toutes ses filiales seraient en faillite.
Une telle conclusion appelle une démonstration financière filiale par filiale. Il faudrait notamment examiner les capitaux propres, les résultats cumulés, les flux de trésorerie, l’endettement, la qualité des actifs, les créances, les engagements, les concours de la maison mère, les éventuelles recapitalisations et les perspectives de continuité d’exploitation.
En l’absence de cette analyse, il convient de distinguer plusieurs situations qui ne sont pas équivalentes : une filiale peut être déficitaire sans être en faillite ; elle peut dépendre de son actionnaire sans être insolvable ; elle peut porter un investissement à rendement différé ; elle peut aussi, bien entendu, présenter une situation financière qui justifie restructuration, recapitalisation, cession ou liquidation. Seuls les comptes et l’analyse financière permettent de trancher.
Il y a également une difficulté méthodologique à retirer fictivement à une Caisse des Dépôts l’une des caractéristiques constitutives de son modèle — les ressources qui lui sont légalement confiées — puis à apprécier ce qu’elle deviendrait sans elles. L’exercice peut être utile comme stress test, mais il ne suffit pas à établir la faillite des filiales.
La question déterminante est plutôt celle-ci : les ressources confiées à la CDC sont-elles transformées en actifs suffisamment sûrs, liquides, rentables et utiles, dans des conditions permettant à la Caisse d’honorer ses obligations et de maîtriser ses risques ? - Les ressources confiées à la CDC sont à la fois une force et une responsabilité
Lansana souligne à juste titre que le modèle de la CDC repose sur des ressources auxquelles un acteur privé ordinaire n’accède pas dans les mêmes conditions. Cette spécificité impose une exigence élevée de gouvernance et de redevabilité.
Mais ces ressources ne doivent pas être analysées seulement comme un avantage de liquidité. Elles correspondent aussi à des obligations de restitution et appellent une gestion rigoureuse du passif. La sécurité, la liquidité, la gestion actif-passif, la diversification et les limites de concentration sont donc au cœur du métier.
C’est précisément ce qui distingue une Caisse des Dépôts d’un investisseur ordinaire : elle doit concilier la protection des ressources qui lui sont confiées avec leur mobilisation prudente au service d’investissements de long terme et de missions d’intérêt général.
Sur ce point, l’exigence de redevabilité défendue par Lansana est pleinement pertinente. Mais cette exigence doit conduire à mesurer la qualité de l’allocation et la performance ajustée du risque, non à considérer l’investissement comme contraire à la vocation de la Caisse. - CDC, FONSIS, APIX : clarifier les complémentarités plutôt que raisonner par simple juxtaposition
La question de la place de la CDC aux côtés du FONSIS et de l’APIX mérite également d’être posée. Plusieurs institutions publiques peuvent se retrouver autour des mêmes secteurs ou des mêmes projets sans exercer le même métier ni mobiliser les mêmes instruments.
Une clarification périodique des rôles est saine. Elle devrait repartir des mandats légaux, des ressources, des instruments financiers, des horizons d’intervention, des risques supportés et des responsabilités de chacune des institutions.
L’objectif devrait être d’éviter les duplications inutiles tout en organisant les complémentarités. Le simple fait que plusieurs institutions interviennent dans l’investissement ou autour d’un projet structurant ne suffit pas, à lui seul, à établir qu’elles se substituent les unes aux autres. - Directeur général ou réformateur ? La vraie question est le mandat de transformation
La formule selon laquelle la CDC aurait besoin non d’un Directeur général mais d’un « réformateur » est forte. Elle traduit surtout l’idée que la prochaine direction ne devrait pas se contenter d’administrer l’existant.
Sur le fond, un Directeur général peut précisément avoir pour mission de réformer. La question essentielle n’est donc pas le titre donné à la personne, mais la feuille de route : diagnostic documenté, actualisation de la doctrine, revue du portefeuille, clarification des métiers, discipline d’investissement, gestion des risques, gouvernance des filiales, performance consolidée, transparence et mobilisation des équipes.
Réformer ne signifie pas nécessairement repartir de zéro. Une réforme mature conserve ce qui fonctionne, corrige ce qui doit l’être, arrête ce qui n’a plus de justification et crée les instruments nouveaux dont l’institution a besoin.
Conclusion — Le vrai débat peut maintenant commencer
Les deux contributions de Lansana ont le mérite d’ouvrir un débat nécessaire sur l’avenir de la CDC. Plusieurs de leurs interrogations doivent être prises au sérieux : performance des filiales, gouvernance, redevabilité, clarification institutionnelle, compétence managériale et nécessité d’une vision de long terme.
Mais ce débat gagne à être replacé dans son cadre exact. La vocation d’investisseur de la CDC est inscrite dans la loi de 2017. La création de filiales y est expressément prévue. Une doctrine d’investissement a été formellement adoptée en novembre 2019. Et le modèle de groupe avec des filiales existe dans d’autres grandes Caisses des Dépôts, notamment en France et au Maroc.
Il reste alors les questions les plus importantes, celles auxquelles aucune institution ne devrait se soustraire : les investissements ont-ils produit la valeur attendue ? Les filiales remplissent-elles leur mission ? Les risques sont-ils correctement mesurés ? La rentabilité est-elle compatible avec l’intérêt général poursuivi ? Les ressources restent-elles suffisamment sûres et liquides ? La gouvernance permet-elle de corriger rapidement les écarts ?
C’est sur ces questions, documents et chiffres à l’appui, que devrait désormais porter le débat.
Réformer, oui. Mais réformer à partir de ce qui existe réellement, de ce que dit la loi, de ce que montrent les comptes et de ce que commande l’avenir.
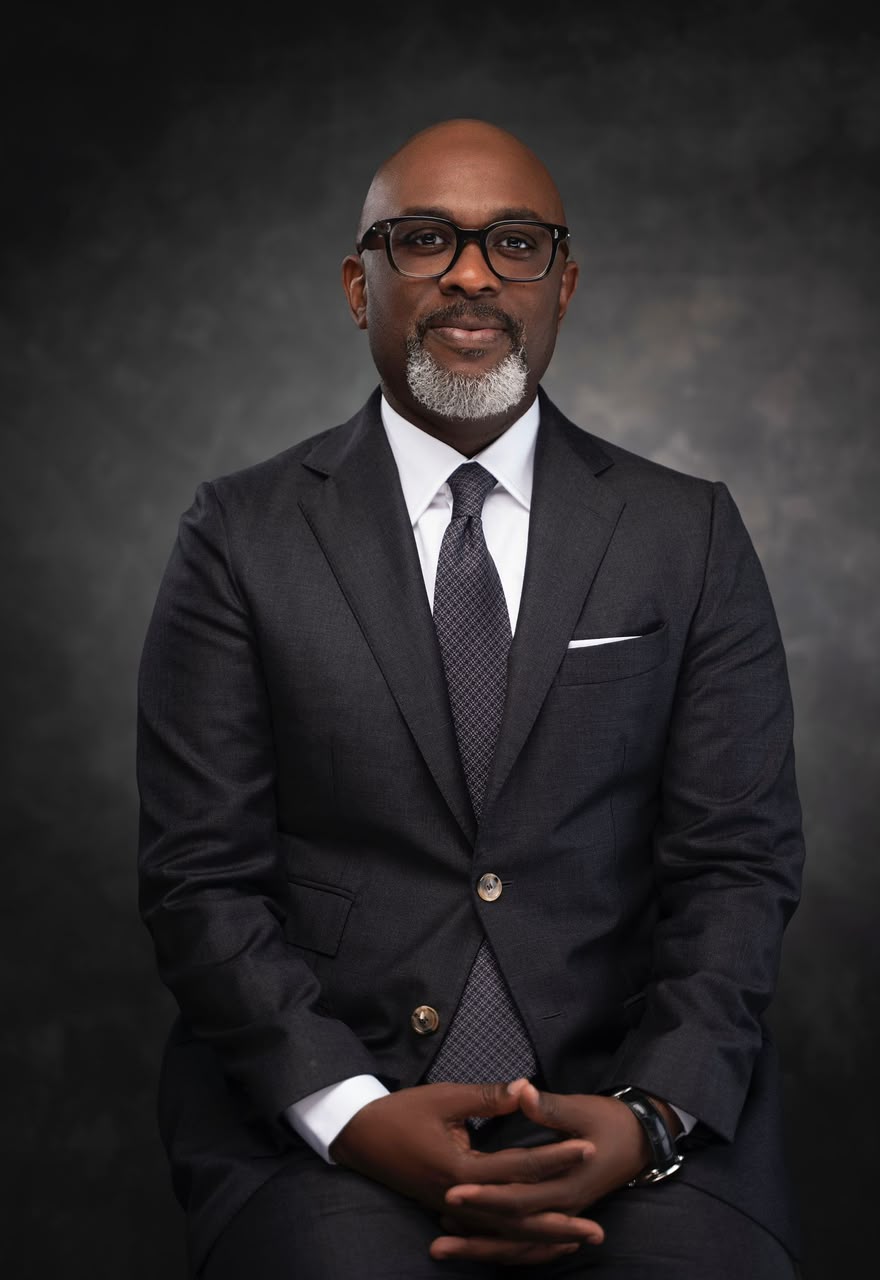
Cheikh Ahmed Tidiane BA
Ancien Directeur général de la Caisse des Dépôts et Consignations du Sénégal
CANDIDAT À RIEN DU TOUT
Auteur/autrice

yaso2368@gmail.com
Publications similaires
CDC SÉNÉGAL : QUAND LA FILIALISATON REMPLACE LA STRATÉGIE
- 0
- 2 629 words
Une institution publique qui grandit sans doctrine grandit sans direction. Le 10 septembre 2026, le Président de la République Bassirou Diomaye Faye...
Lire la suite
Sénégal : La doctrine diplomatique de Bassirou Diomaye Faye à l’ONU, entre ancrage africain et ambition universelle
- 0
- 390 words
81E SESSION DE L’ASSEMBLÉE GÉNÉRALE DES NATIONS UNIES
Lire la suite
Le président Bassirou Diomaye Faye invite courageusement la jeunesse sénégalaise à prendre en main son destin lors du Conseil consultatif des jeunes.
- 0
- 312 words
Le Président de la République, Son Excellence Monsieur Bassirou Diomaye Faye à la cérémonie officielle d'installation du Conseil consultatif des Jeunes du...
Lire la suite
Dakar-AIBD en train: 19 kilomètres de rails en plus pour booster l’axe
- 0
- 347 words
TER : la phase 2 relie Dakar Diamniadio
Lire la suite
CAN de Beach Soccer 2026 : Le Sénégal décale les dates pour réussir un doublé historique avec les JOJ
- 0
- 278 words
Le Sénégal réorganise son agenda sportif de l’année 2026. Initialement prévue du 7 au 15 novembre 2026, la Coupe d’Afrique des Nations...
Lire la suite
Naufrage du Joola : Le Premier ministre réaffirme le devoir de mémoire et fait une annonce
- 0
- 811 words
Deux décennies et demie après le désastre du Joola, le souvenir de cette tragédie reste fort présent. Lors de la cérémonie de...
Lire la suite